일반법인 중간예납 신고
법인세 중간예납 신고납부 대상
- 영리내국법인, 수익사업 있는 비영리내국법인, 국내사업장이 있는 외국법인 등으로서 사업연도가 6개월을 초과하는 법인은 원칙적으로 중간예납 의무가 있습니다.
주요 신고납부 면제대상
- 신설법인(합병 또는 분할에 의한 신설 법인은 제외)
- 이자소득만 있는 비영리 법인
- 휴업 등의 사유로 상반기 사업실적이 없는 법인
- 직전사업연도 기준 중소기업인 내국법인이 「직전 사업연도 산출세액 기준」중간예납 계산액이 50만원 미만인 경우
중간예납세액 계산 방법
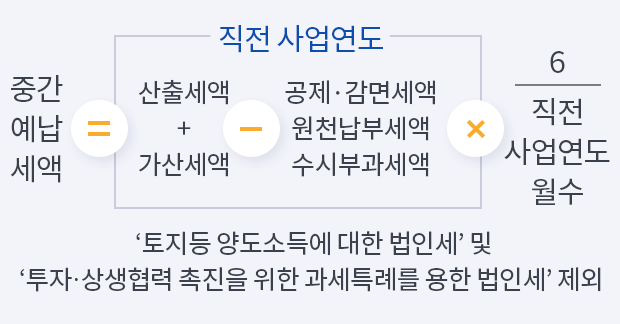
- 직전 사업연도 산출세액 기준 : 직전 사업연도 법인세의 1/2을 납부
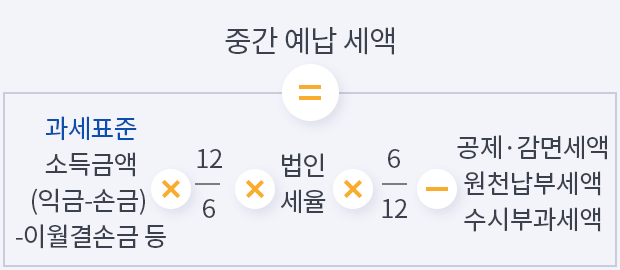
- 해당 중간예납기간 법인세 기준 : 중간 결산하여 납부
- 가. 직전 사업연도 산출세액 기준
- 나. 해당 중간예납기간 법인세 기준(중간결산 방식)
법인세 중간예납 신고서 입력
- 직전 사업연도 법인세 기준으로 신고할 경우 작성하는 화면으로, 당해연도 법인세 기준으로 신고할 경우 PC 홈택스 또는 세무서로 제출하여 주시기 바랍니다.
- 사업자 기본사항
-
- -
-
~
-
- 사업자 세부사항
-
-
-
- -
-
@
-
-
-
-
-
-
-
-
-
-
- 신고사항
-
~ -
개월
-
원
-
- 신고 및 납부세액 계산
-
원
-
원
-
원
-
원
-
원
-
원
-
원
-
원
-
원
-
원
-
원
-
일
-
-
원
-
원
-
원
-
원
-